当AI大模型、算力网络、数据中心互联成为数字经济的核心驱动力,光纤光缆这条“数字高速公路”正迎来前所未有的景气周期。在这场技术浪潮中,长飞光纤与亨通光电——光纤光缆行业的“双子星”,正以截然不同的战略路径,引领着行业的变革方向,同时也成为机构资金重点配置的“核心资产”。
随着通信板块获公募基金大幅增配至13.1%的历史高位,光纤光缆成为这场资金盛宴中不可或缺的主角。据天相投顾统计,2026年一季度,主动偏股基金对AI硬件板块整体配置比例达31.5%,超配17.7个百分点,已超过2021年初基金抱团“宁组合”的峰值水平。在这场机构“向光而行”的大潮中,长飞与亨通为何能获得截然不同的估值溢价?它们各自的核心逻辑又是什么?
浪潮之巅,双雄的战略分野
在AI与海洋经济双重趋势下,长飞光纤与亨通光电的成长逻辑出现了关键分野。长飞光纤坚守“技术引领+精益制造”模式,凭借在光纤预制棒领域的全球领导地位,深度受益于AI算力驱动的数据中心内部高速互联需求;而亨通光电则依托“海缆总包+全产业链”布局,在全球海洋通信与能源领域构建了难以复制的竞争壁垒。
这一战略分化并非偶然。长飞光纤作为全球光纤光缆市场份额连续9年稳居第一的企业,将业务重心完全聚焦于光通信领域;亨通光电则在站稳光通信脚跟后,自2011年起逐步跨界电力电缆、海洋工程等多元业务,形成了“光纤+海洋”双主业驱动格局。机构资金的配置选择,实际上是对这两种商业模式在AI时代适应性的投票。
核心能力拆解:商业模式护城河之战
长飞光纤:技术引领与精益制造的极致追求
长飞光纤的护城河核心在于“技术引领+成本控制”的双重优势。公司拥有三大预制棒技术平台,而光棒作为光纤生产的核心原材料,占光纤成本的65%-70%。高自给率不仅让长飞具备显著的成本优势,更在行业价格波动中展现出强大的抗风险能力。在2026年一季度,公司毛利率达到41.5%,创下历年来最高纪录,印证了这一商业模式的有效性。
技术层面,长飞在空芯光纤领域实现重大突破,达成全球最低衰减0.04dB/km,目前已在全球部署超过10个商用试点项目。这项技术突破,正是公司精准契合AI算力需求的具体体现——AI数据中心内部叶脊架构的转变,使单机柜端口密度急剧提升,单端口对应的光纤芯数从传统的2芯跃升至12芯甚至16芯,对光纤性能提出了更高要求。华泰证券测算显示,全球数据中心2026/2027年光纤光缆需求有望达到1.32⁄2.44亿芯公里,同比增速分别达76%和86%。
亨通光电:海缆龙头与全产业链协同的深度布局
亨通光电的护城河则体现在“海缆总包+全产业链”模式上。作为国内唯一、全球仅四家具备跨洋海缆系统总包能力的企业,亨通的稀缺性在海洋经济蓬勃发展的背景下被无限放大。公司2026年一季度在能源互联领域在手订单金额约220亿元,海洋通信业务相关在手订单金额约70亿元,PEACE跨洋海缆通信系统运营项目在手订单超3亿美元,为未来1-2年业绩提供了极强的确定性。
值得关注的是,亨通光电在2019年以1.07亿欧元收购华为海洋51%股权的决策,如今看来极具前瞻性。这笔交易让中国拥有了完整的海缆产业拼图:亨通主攻深海工程与系统集成,中天科技专注特种光缆材料,华海通信掌握核心设备研发。到2025年,中国企业在全球海底光缆市场份额已从5%跃升至28%,在新建跨洋项目中中标率超过40%。
财务镜像:股价涨幅差异的驱动因素解码
从2026年一季度财务数据看,两家公司的盈利质量呈现出鲜明对比。长飞光纤实现营业收入36.95亿元,同比增长27.7%;归母净利润4.95亿元,同比增长226.4%;扣非净利润4.61亿元,同比激增966.4%。公司单季毛利率升至41.5%,较上年同期提升13.7个百分点,盈利能力显著改善。
亨通光电则实现营业收入177.91亿元,同比增长34.09%;归母净利润11.05亿元,同比增长98.53%;扣非净利润11.33亿元,同比增长107.68%。从净利润体量看,亨通光电的11.05亿元是长飞光纤4.95亿元的2.2倍,但在净利率表现上,长飞光纤的13.4%显著高于亨通光电的整体水平。
这种财务表现的差异,反映了两种商业模式的根本不同。长飞光纤作为纯光纤赛道企业,无杂业务拖累,毛利率天然较高;而亨通光电虽然整体毛利率为15.98%,但其光通信(光纤+特种)分部毛利接近50%。据机构分析,亨通光电、中天科技在2026年一季度结算了3月下旬高价特种光纤,业绩得以充分兑现,而长飞光纤的高价订单可能延后交付,Q1完全没吃到这波暴利,全部压在Q2。
这种差异直接映射在股价表现上。长飞光纤年内涨幅达244.73%,亨通光电年内涨幅166%,市场对不同成长逻辑给予了不同的估值溢价。长飞的高溢价反映了市场对其技术突破和盈利能力改善的预期,而亨通相对稳健的涨幅则体现了对其订单确定性和业务多元化的认可。
未来增长引擎研判:赛道的天花板与确定性
长飞的“向上”之路:押注空芯光纤与高端领域
长飞光纤的增长引擎核心在于技术创新带来的产品升级。空芯光纤作为下一代光纤技术,在超低延迟数据中心、下一代通信系统中具备广阔应用前景。公司已在全球部署超过10个商用试点项目,技术指标达到国际领先水平。然而,这一技术驱动路径也面临商业化缓慢、研发投入巨大等潜在风险。
根据观研天下预计,到2027年,AI驱动的数据中心内部及数据中心互联(DCI)场景所贡献的光纤需求占比,将从2024年的不足5%大幅提升至35%。这意味着长飞光纤的技术布局将直接受益于AI算力需求的结构性变化,但市场竞争可能随着技术普及而加剧。
亨通的“向海”之途:拓展海洋能源与通信
亨通光电的增长确定性则更多地体现在其饱满的订单能见度上。截至2026年一季度,公司在能源互联领域在手订单金额约220亿元,海洋通信业务相关在手订单金额约70亿元,这为未来1-2年的业绩提供了强有力支撑。
全球海洋经济的发展为亨通光电打开了巨大的市场空间。从海上风电到跨洋通信系统更新,再到海洋专属观测网络建设,每一项都需要大规模的海缆投资。特别是在“十五五”期间深海科技政策优先级提升的背景下,海风高压化升级、国际海缆更新换代等需求将持续催化,为海洋工程与海洋通信业务带来中期确定性。
但海洋业务的“重资产、长周期、高垫资”特征也带来了相应的风险。亨通光电在推进大型海洋工程(EPC)项目及海外产能扩张过程中,前期垫资规模显著扩大,导致公司2026年一季度经营性现金流为-1.94亿元,同比下降352.66%,债务规模进一步攀升,流动性趋紧。这也反映了市场在给予估值时需要考虑的风险因素。
图谱扩展:寻找产业链上的“弹性”与“隐形冠军”
除了两大龙头,光纤光缆产业链上还分布着具备独特竞争优势的“弹性品种”和“隐形冠军”,它们同样是机构配置的重要标的。
弹性品种:产能扩张与特种领域布局
通鼎互联作为产能扩张的核心标的,拟投建年产600吨光棒及2000万芯公里光纤项目,进一步扩大产能规模。在行业扩产周期长达18-24个月的背景下,提前布局产能的企业将率先受益于供需缺口扩大。通鼎互联凭借在光纤光缆领域成熟的生产技术和市场渠道,在行业复苏周期中表现活跃,年内股价涨幅可观。
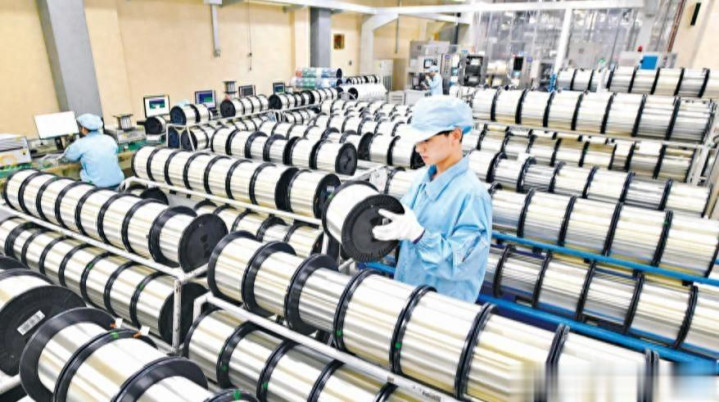
仕佳光子作为国内先进的光电子核心芯片供应商,虽不直接以光纤光缆为主业,但作为产业链的关键环节深度绑定行业的发展。公司建立了覆盖芯片设计、晶圆制造、芯片加工、封装测试的IDM全流程业务体系,PLC分路器芯片和AWG芯片已实现量产,打破了海外企业的技术垄断。
隐形冠军:特种线缆与细分场景布局
通光线缆作为国内特种线缆的龙头企业,长期专注于特种线缆的研发与生产,同时作为中国光纤光缆最具竞争力十强企业,在光纤领域具备核心竞争力。公司参与了多项IEC标准、国家标准及军用标准的起草制定,拥有383项专利,航空导线、低压光电复合缆等被工信部认定为单项冠军产品。
永鼎股份以“光通信+超导”双主业并行,在光纤光缆领域聚焦光通信领域,形成了“光芯片+光纤”的协同发展格局,在高端光纤领域拥有一定的技术积累,能够满足AI算力、高端通信等场景的需求。
机构持仓背后的选择逻辑与未来展望
长飞光纤与亨通光电代表了两种不同的投资路径:前者是技术驱动下的高成长性标的,后者是订单确定性支撑下的稳健增长标的。在AI算力与海洋经济双主线驱动下,机构的选择实际上反映了对不同风险收益偏好的权衡。
长飞光纤的模式更适合追求高弹性和技术突破的投资者。公司的高毛利率、技术领先地位以及在空芯光纤等前沿领域的布局,为其打开了更大的估值空间。但高估值也意味着更高的技术迭代风险和市场竞争压力。
亨通光电的模式则更适合注重确定性和多元化的投资者。公司饱满的订单能见度、在全球海洋通信领域的龙头地位、以及“光通信+海洋”双主业协同,为其提供了更强的业绩稳定性和抗周期能力。但海洋业务的资金占用和长周期特征,也对公司的现金流管理和债务控制提出了更高要求。
如果只能选一个持有三年,机构的选择可能取决于对两个关键因素的判断:一是AI算力需求对特种光纤价格的支撑力度能否持续;二是海洋经济的政策支持和项目落地节奏。从当前政策导向看,“十五五”期间深海科技的政策优先级提升,为亨通光电的海洋业务提供了强有力的支撑;而从技术发展趋势看,AI数据中心的快速扩张为长飞光纤的高端产品打开了巨大市场空间。
光纤光缆行业正在经历从“连接人与设备”向“连接算力与数据”的深刻变革,这不仅改变了行业的增长逻辑,也重塑了企业的竞争格局。在这场变革中,无论是选择押注技术突破的长飞光纤,还是布局海洋经济的亨通光电,亦或是挖掘产业链上的隐形冠军,都需要投资者对产业发展趋势有深刻理解,对企业的核心竞争力有清晰判断。
在你看来,技术驱动的弹性增长与订单支撑的稳健增长,哪种模式在AI时代更具长期投资价值?
同创优配提示:文章来自网络,不代表本站观点。